こんにちは、とよパパです。子どもが生まれたのをきっかけに、我が家でも保険の見直しを考え始めました。
調べてみると、子どもの医療保険、学資保険、共済、夫婦の死亡保障や医療保険と、考えることがたくさんあります。この記事では、子どもと夫婦の保険・共済を網羅的に整理し、「このパターンならこれ」がわかる判断フローをまとめました。ファイナンシャルプランナー(FP)の方の解説記事も参考にしています。
※筆者は保険や金融の専門家ではありません。この記事は一般的な考え方をまとめたもので、特定の商品をすすめるものではありません。保障内容や掛金は変わることがあるので、加入前には各保険会社・共済の公式情報を確認し、必要に応じてFPなどの専門家に相談してください。
結論:子どもが生まれたときの保険の考え方
- 子どもの医療保険の優先度は低め:自治体の医療費助成(横浜市は0〜18歳)で、医療費の自己負担はほぼかからない
- 子どもに備えるなら、安い共済と個人賠償:個室代やけがの通院、他人へのけがや物損などに備える
- 教育資金は、学資保険・NISA・貯金から選ぶ:「確実に貯めたい」か「増やしたい」かで決める
- 一番大事なのは、親の死亡保障:子どもが自立するまで、夫婦それぞれに万が一のことがあっても困らないかを考える
まずは公的な保障を知っておく
保険は「公的な保障で足りない分を補うもの」です。先に公的な保障を知っておくと、入りすぎを防げます。
| もしものとき | 公的な保障 | ポイント |
|---|---|---|
| 子どもが病気・けが | 自治体の子どもの医療費助成(横浜市の小児医療証は0〜18歳) | 保険診療の自己負担は原則なし |
| 大人が病気・けが(医療費) | 高額療養費制度 | 1か月の医療費の自己負担に上限がある。会社の健康保険組合の付加給付で、さらに負担が減ることも |
| 大人が病気・けがで働けない | 傷病手当金(会社員) | 給与の約3分の2が、最長1年6か月支給される |
| 親が亡くなった | 遺族年金(遺族基礎年金・遺族厚生年金) | 子どものいる配偶者などに支給。会社員は厚生年金からの上乗せも |
| 障害が残った | 障害年金 | 障害の程度に応じて支給 |
子どもの保険・共済
子どもの医療保険は必要?
子どもの医療費は、自治体の医療費助成と公的医療保険で、自己負担がかなり抑えられます。そのため、FPの間でも、「子どもの医療費」という観点では、手厚い民間の医療保険に入る必要性は低いという意見が多く見られます。
一方で、小児医療証ではカバーされない費用もあります。
| 費用 | 小児医療証 | 医療費控除 |
|---|---|---|
| 個室などの差額ベッド代 | 対象外 | 家族の希望の場合は原則対象外 |
| 通院・入院の交通費(電車・バス) | 対象外 | 対象 |
| タクシー代 | 対象外 | 原則対象外(電車やバスが使えない事情がある場合は対象) |
| 付き添う親の食事・宿泊費 | 対象外 | 対象外 |
| おむつ・日用品など | 対象外 | 対象外 |
こうした「医療証でも医療費控除でもカバーされない出費」に備えたい場合に、掛金の安い子ども向けの共済が選択肢になります。
子ども向けの共済の例
| 共済 | 特徴(目安) |
|---|---|
| 都道府県民共済「こども型」 | 月1,000円または2,000円で、入院・通院などをカバー |
| こくみん共済 coop「こども保障タイプ」 | 0歳〜満17歳が加入でき、月1,200円 |
| コープ共済《たすけあい》ジュニア | 入院・通院が1日目から保障。満30歳まで続けられるコースも |
| JA共済「こども共済」 | 保障型のほか、学資保険のような貯蓄型もある |
※掛金や保障内容は変わることがあります。加入前に各共済の公式サイトで最新の情報を確認してください。
子どもの終身保険・がん保険は必要?
子どもの終身保険やがん保険は、一般的に優先度は低いとされています。FPの鈴木さや子さんは、子どもが小児がんになる確率は1万分の1という統計を挙げ、子どものがん保険の必要性は低いと解説しています。医療費の助成が終わる年齢や、子どもが独立するタイミングで検討する、という考え方もあります。
個人賠償責任保険
子どもが自転車に乗るようになったり、友達と遊ぶことが増えたりすると、他人にけがをさせたり、物を壊したりしたときの賠償に備える個人賠償責任保険の重要度が上がります。火災保険や自動車保険、共済の特約として、月数百円程度で付けられることが多いので、まずは今の契約に付いていないか確認しましょう。
共済と保険の違い
| 共済 | 民間の保険 | |
|---|---|---|
| 運営 | 協同組合などの非営利の団体 | 保険会社(営利企業) |
| 掛金・保険料 | 割安なものが多い | 保障内容によって幅がある |
| 保障の内容 | シンプルで、プランが決まっているものが多い | 自由に組み合わせられ、手厚くもできる |
| 割戻金 | 余りが出ると、掛金の一部が戻ってくることがある | 一部の商品のみ |
| 加入の条件 | 組合員になる必要がある(出資金が必要な場合も) | 特になし |
| 保障の期間 | 年齢で保障が変わる、更新型が多い | 一生涯の保障(終身型)も選べる |
共済のメリット・デメリット
| メリット | デメリット |
|---|---|
| 掛金が安い | 保障額は小さめ |
| けがの通院など、身近な保障が手厚い | 年齢が上がると保障が小さくなったり、コースの切り替えが必要になったりする |
| 割戻金で、実質の負担がさらに下がることがある | 一生涯の保障や、手厚い特約は選びにくい |
| 手続きがシンプル | 子どもの場合、医療証とカバー範囲が重なる部分がある |
大手生協(おうちコープ・パルシステム・生活クラブ)の違い
共済を考えていると、「生協に入ったほうがいいの?」「コープとパルシステムって何が違うの?」と気になる人も多いと思います。生協は、共済だけでなく食材や日用品の宅配も行っていて、子育て家庭には特に便利です。ここでは、神奈川県(港北区)で使える大手の生協3つを比べます。
なお、テレビCMなどでよく見る「コープデリ」は、神奈川県では利用できません。神奈川県で「コープ」の宅配を使う場合は、生活協同組合ユーコープの「おうちコープ」になります。
| おうちコープ(ユーコープ) | パルシステム | 生活クラブ | |
|---|---|---|---|
| 特徴 | スーパー並みの価格。一般のメーカー品も買える | 産直品や、添加物・農薬を控えた独自基準の商品が中心 | 安全性やこだわりが強い厳選品 |
| 品数の目安 | 約3,000品 | 約2,000品 | 約600品 |
| 価格帯 | スーパー並み | やや高め | 高め |
| 宅配手数料の目安 | 0〜198円 | 0〜270円 | 0〜110円 |
| 子育て家庭の割引 | 3歳未満まで宅配サービス料が無料(子育て割) | 1歳まで無料 | 小学校入学まで無料の地域も |
| 出資金 | 加入時500円程度 | 加入時1,000円程度 | 加入時1,000円+毎月1,000円の増資 |
※料金や割引の条件は変わることがあり、地域や生協によっても異なります。加入前に各生協の公式情報を確認してください。
子育て家庭はどう選ぶ?
| こんな家庭 | 選び方の目安 |
|---|---|
| とにかく価格を抑えたい、おむつなどの日用品もまとめて買いたい | おうちコープ |
| 離乳食に使いやすい食材や、産直・無添加の食材を重視したい | パルシステム |
| 安全性やこだわりを最優先にしたい | 生活クラブ |
生協の共済について
生協の多くは、宅配だけでなく共済も扱っています。たとえば、コープ共済《たすけあい》は、各地のコープ(生協)を通じて加入できる共済です。どの共済に入れるかは生協によって違うので、宅配と共済をまとめて検討したい場合は、加入前に確認しておきましょう。なお、共済に入るために生協の宅配を使う必要はなく、宅配と共済は別々に選ぶこともできます。
学資保険・NISA・貯金、どれで教育資金を貯める?
| 学資保険 | NISA(親名義の積立) | 貯金(定期預金・先取り貯金) | |
|---|---|---|---|
| 増える可能性 | 低め(返戻率は控えめ) | あり(元本割れのリスクも) | ほぼなし |
| 確実性 | 高い | 運用次第 | 高い |
| 親が亡くなったとき | 以降の保険料が免除され、満期金は受け取れる | 保障はない | 保障はない |
| 引き出しやすさ | 途中解約すると元本割れになりやすい | いつでも引き出せる | いつでも引き出せる |
「確実に貯めたい、親に万が一のことがあったときの保障もほしい」なら学資保険、「増やすことも狙いたい」ならNISA、と考えるのが一般的です。児童手当を全額貯めておくだけでも、まとまった教育資金になります。両方を組み合わせる家庭も多いです。
夫婦の保険
| 保険 | 必要性 | 考え方 |
|---|---|---|
| 死亡保障(収入保障保険・定期保険) | 高い | 子どもが自立するまでの生活費・教育費を、公的な保障や配偶者の収入で補えない分だけ用意する |
| 終身保険 | 目的しだい | 一生涯の保障だが保険料は高め。葬儀費用や相続対策など、目的がはっきりしている場合に |
| 医療保険・医療共済 | 中くらい | 高額療養費制度で自己負担には上限がある。差額ベッド代や収入減に備えたい場合に |
| 就業不能保険(所得補償) | 中くらい | 傷病手当金(最長1年6か月)を超えて働けない場合に備える |
| がん保険 | 好みしだい | 治療の長期化や先進医療に備えたい場合に |
死亡保障の考え方
子どもが生まれて一番大きく変わるのが、死亡保障の必要性です。共働きの場合は、夫婦それぞれについて考える必要があります。
必要な保障額は、「子どもが自立するまでの支出」−「遺族年金+残された配偶者の収入+貯金など」で考えます。子どもが小さいほど必要な保障額は大きく、成長するにつれて小さくなるので、期間が経つにつれて保障額が減っていく収入保障保険は、子育て世帯と相性がいいとされています。住宅ローンがある場合は、団体信用生命保険(団信)でローンがなくなる分も差し引いて考えます。
判断フロー:このパターンならこれ
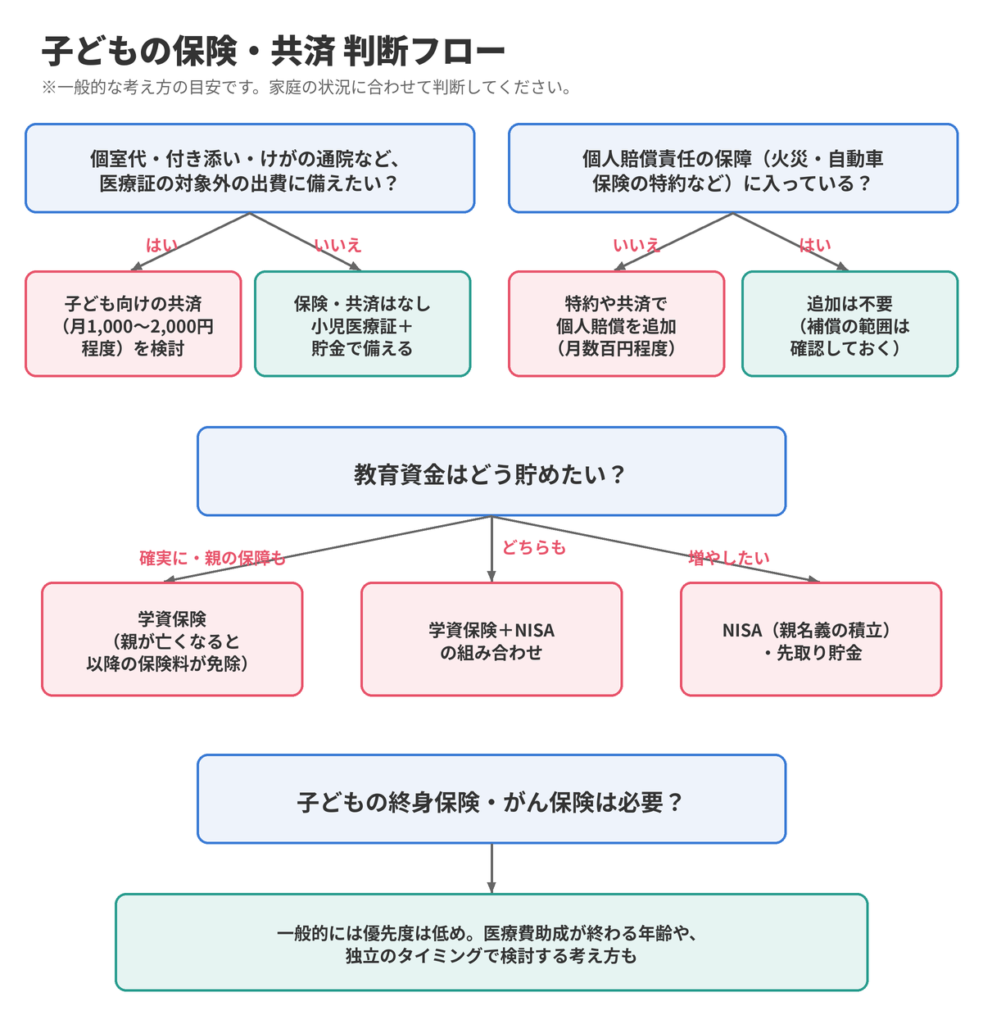
子どもの保険・共済
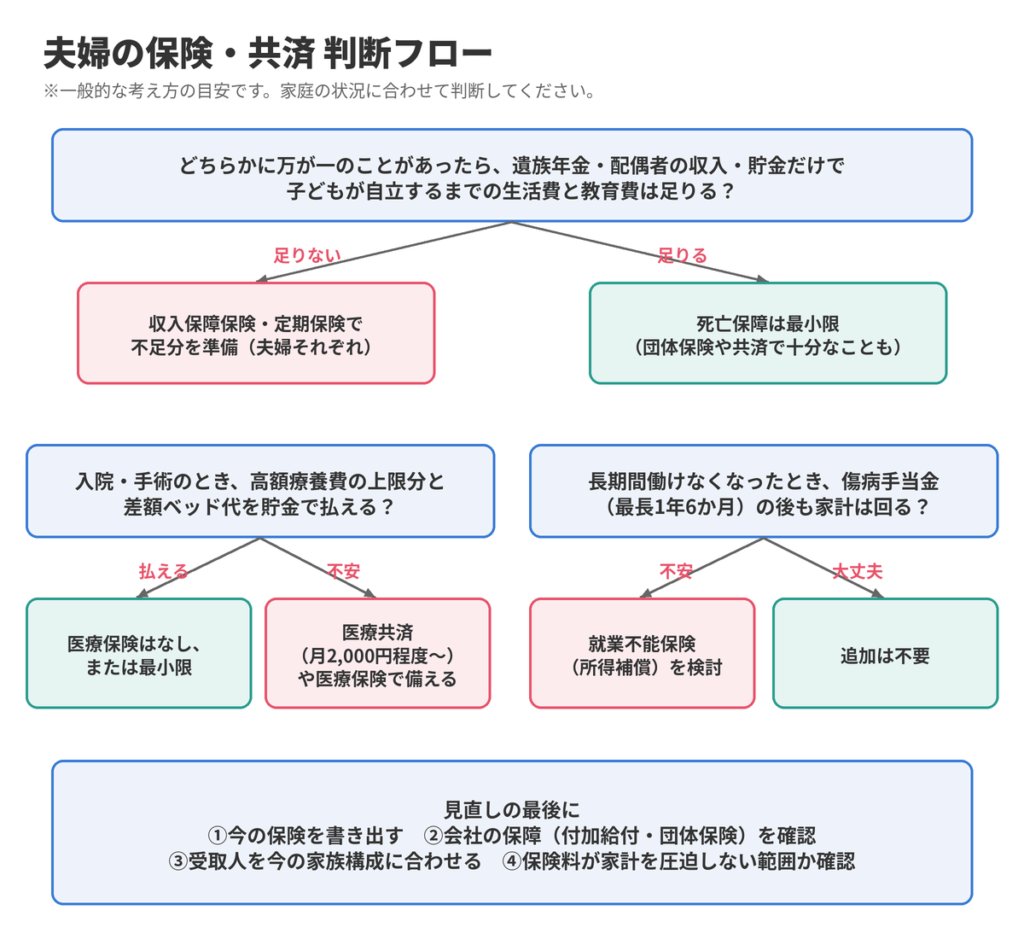
夫婦の保険・共済
パターン別のまとめ
| こんな家庭 | 選び方の例 |
|---|---|
| 医療費は医療証と貯金で十分と考える | 子どもの医療保険・共済はなし。その分を貯金や教育資金に |
| 個室代やけがの通院が心配 | 子ども向けの共済(月1,000〜2,000円程度) |
| 子どもが自転車に乗る年齢になる | 個人賠償責任の特約・共済を確認・追加 |
| 教育資金を確実に貯めたい | 学資保険、または先取り貯金 |
| 教育資金を増やしたい | NISAでの積立(元本割れのリスクも理解したうえで) |
| どちらかの収入が途絶えると生活が厳しい | 収入保障保険・定期保険で死亡保障を準備 |
| 入院時の出費に貯金で備える自信がない | 医療共済・医療保険を最小限で |
保険の見直しの進め方
- 今入っている保険を書き出す:夫婦それぞれの保険、会社の団体保険、共済、火災・自動車保険の特約(個人賠償など)
- 会社の保障を確認する:健康保険組合の付加給付、会社の弔慰金・団体保険など
- 受取人を確認・変更する:子どもが生まれたら、死亡保険金の受取人が今の家族構成に合っているか
- 必要な保障額を夫婦で考える:子どもが自立するまでの支出と、公的な保障を比べる
- 足りない分だけ保険で補う:保険料が家計を圧迫しない範囲で
相談先の選び方
- 無料の保険相談窓口:相談料はかからないが、保険会社からの手数料で運営されていることが多い。提案された保険が本当に必要か、自分たちでも確認する
- 相談料を払うFP:特定の保険を売らないFPなら、中立的な意見をもらいやすい
我が家(パパ)の今の保険と、見直しのポイント
参考までに、我が家(パパ)が今加入している保険を紹介します。ネット生保で、次の3つに入っています。
| 保険 | 期間 | 役割 |
|---|---|---|
| 定期死亡保険 | 10年 | 万が一のときの家族の生活費 |
| 定期医療保険 | 10年 | 入院・手術の費用 |
| がん保険 | 終身 | がんの治療費 |
3つ合わせて、毎月の保険料は3,000〜4,000円ほどです。ネット生保は保険料が比較的安いので、少ない負担で基本的な保障をそろえられています。
子どもが生まれて、見直したいと考えているポイント
| 確認すること | 理由 |
|---|---|
| 定期死亡保険の保障期間 | 10年の定期だと、子どもが小学生のうちに保障が終わる可能性がある。子どもが自立するまで(大学卒業ごろまで)カバーできるか |
| 死亡保険金の金額 | 子どもが生まれて、必要な保障額が増えている。遺族年金や妻の収入、貯金と合わせて足りるか |
| 更新したときの保険料 | 10年ごとの更新型は、更新のたびに年齢に応じて保険料が上がる |
| 死亡保険金の受取人 | 今の家族構成に合っているか |
| 医療保険の必要性 | 会社の健康保険組合の付加給付や、高額療養費制度と合わせて、どこまで必要か |
| 妻の保険 | 共働きなので、妻に万が一のことがあった場合の保障も考える |
がん保険は終身型なので、保険料が上がらず一生涯の保障が続きます。今のところ、見直しの中心は定期死亡保険の期間と金額になりそうです。たとえば、子どもが大きくなるにつれて保障額が減っていく収入保障保険と組み合わせる、保障期間を延ばす、といった方法を比べてみるつもりです。
見直しが終わったら、何を比べて、どれを選んだか、毎月の保険料がどう変わったかを追記します。
保育料・おむつ・ミルク・ベビー用品など、出産から3歳までにかかるお金を、我が家の条件で見積もれます。
▶ 育児費用を見積もる※新しいタブで開きます
まとめ
- 保険は、公的な保障で足りない分を補うもの
- 子どもの医療保険の優先度は低め。備えるなら、安い共済と個人賠償
- 教育資金は、学資保険・NISA・貯金を目的に合わせて選ぶ
- 子育て世帯で一番大事なのは、夫婦それぞれの死亡保障
- 子どもが生まれたら、受取人の確認も忘れずに
参考:ほけんのコスパ「子どもの保険は県民共済で十分?」、コクリコ「『子どもの保険』必要?不要? 賢い選び方をFP鈴木さや子さんが伝授」、こくみん共済 coop「こども保障タイプ」ほか
コメント