こんにちは、とよパパです。子どもが生まれて、保険の見直しと同時に考え始めたのが教育資金の貯め方です。
私自身はすでにNISAで積立投資をしていて、2027年から始まる「こどもNISA」も検討しています。この記事では、銀行預金、学資保険、親のNISA、こどもNISAの違いと、子ども用の口座をどの銀行・証券会社で作るかの考え方をまとめます。
※筆者は金融の専門家ではありません。投資には元本割れのリスクがあります。制度の内容は2026年10月時点の情報をもとにしているので、最新の情報は金融庁や各金融機関の公式情報を確認し、必要に応じて専門家に相談してください。
結論:教育資金の貯め方の考え方
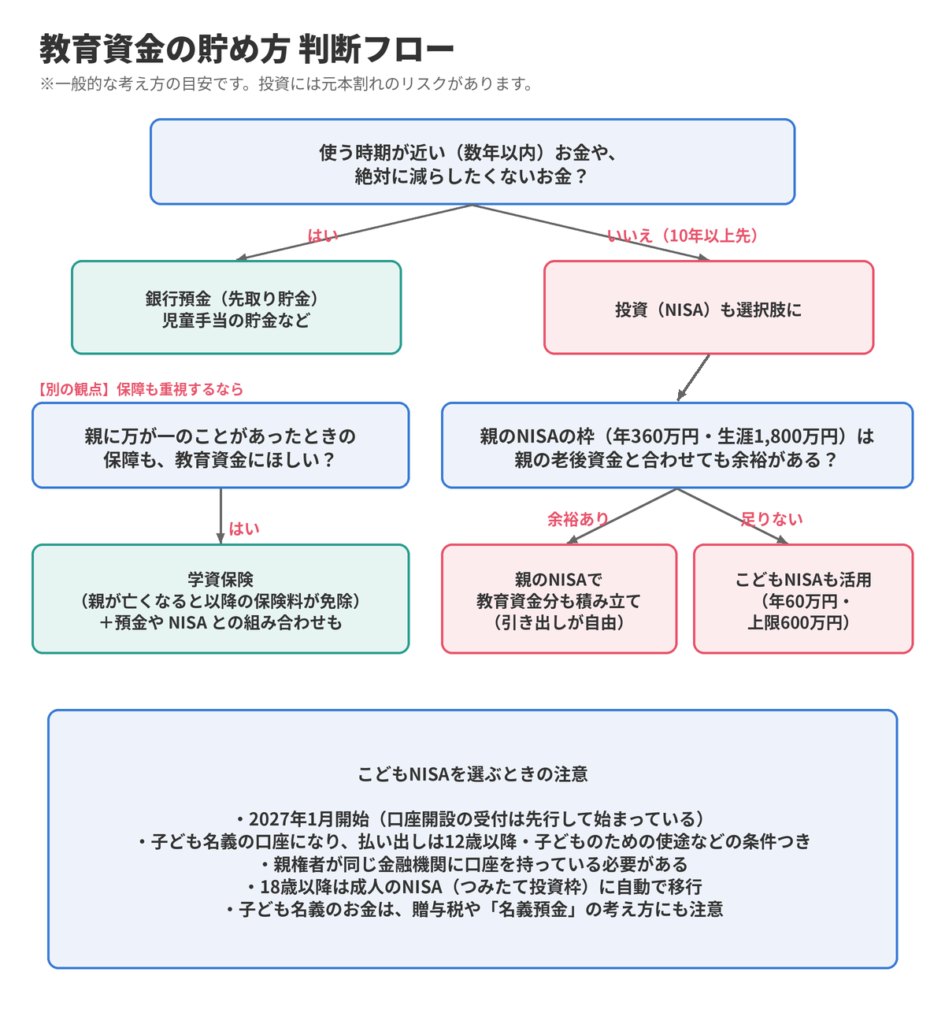
- 使う時期が近いお金・減らしたくないお金は銀行預金:児童手当の貯金など
- 10年以上先に使うお金は、NISAも選択肢に:親のNISAか、2027年から始まるこどもNISA
- 親に万が一のことがあったときの保障もほしいなら学資保険
- 1つに絞らず、組み合わせるのが一般的
教育資金の貯め方の比較
| 銀行預金 | 学資保険 | 親のNISA | こどもNISA | |
|---|---|---|---|---|
| 名義 | 親または子 | 親(契約者) | 親 | 子ども |
| 増える可能性 | ほぼなし | 低め | あり(元本割れのリスクも) | あり(元本割れのリスクも) |
| 引き出しやすさ | いつでも | 途中解約は元本割れになりやすい | いつでも | 12歳以降・条件つき |
| 親に万が一のとき | 保障なし | 以降の保険料が免除され、満期金を受け取れる | 保障なし | 保障なし |
| 非課税の枠 | ― | ― | 年360万円・生涯1,800万円 | 年60万円・上限600万円 |
| 向いているお金 | 近いうちに使う、減らしたくない | 確実に貯めつつ保障もほしい | 教育資金と親の老後資金をまとめて運用 | 子ども専用の資金として長期で運用 |
こどもNISAとは
こどもNISA(正式名称:こども支援NISA)は、2027年1月から始まる、0〜17歳を対象とした非課税の積立投資制度です。2025年12月の令和8年度税制改正大綱に盛り込まれました。
| 項目 | 内容 |
|---|---|
| 開始 | 2027年1月 |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 投資できる商品 | つみたて投資枠の対象となる投資信託 |
| 払い出し | 原則制限あり。12歳以降は、子どものための使途・子ども本人の同意などの条件つきで可能 |
| 18歳以降 | 手続き不要で、成人のNISA(つみたて投資枠)に自動で移行 |
旧ジュニアNISAとの違い
2023年末で終了したジュニアNISAと比べると、非課税期間が無期限になり、12歳以降は条件つきで引き出せるようになるなど、使いやすく改善されています。一方で、投資できるのはつみたて投資枠の対象の投資信託に限られ、個別株などは選べません。
こどもNISAのメリット・デメリット
| メリット | デメリット・注意点 |
|---|---|
| 家族全体の非課税の枠が、子ども1人あたり600万円増える | 払い出しは12歳以降で、子どものための使途などの条件がある |
| 子ども専用のお金として、教育資金と老後資金を分けて管理できる | 元本割れのリスクがある(使う時期の数年前から、少しずつ預金に移すなどの工夫が必要) |
| 18歳以降も、成人のNISAとして非課税のまま持ち続けられる | 子ども名義の財産になるので、贈与税や名義預金の考え方に注意 |
| 非課税期間が無期限 | 親権者が同じ金融機関に口座を持っている必要がある |
※子ども名義の口座にお金を入れると、親から子への贈与になります。贈与税には年110万円の基礎控除がありますが、まとまった金額を動かす場合などは、税務署や税理士に確認してください。
親のNISAで教育資金を準備するのはあり?
子ども名義のこどもNISAを使わず、親のNISAの中で教育資金分も積み立てる方法もあります。親のNISAは、年間360万円・生涯1,800万円と枠が大きく、いつでも引き出せるのがメリットです。
一方で、親の老後資金と教育資金が同じ口座に入るので、「どこまでが教育資金か」がわかりにくくなります。また、親のNISAの枠を夫婦の老後資金で使い切りそうな場合は、こどもNISAで枠を増やす意味があります。
| こんな家庭 | 向いている方法 |
|---|---|
| 親のNISAの枠に余裕がある、引き出しの自由度を重視したい | 親のNISAで教育資金分も積み立てる |
| 親のNISAの枠を老後資金で使い切りそう、教育資金を分けて管理したい | こどもNISAを活用 |
| 確実に貯めたい、親に万が一のときの保障もほしい | 学資保険や預金と組み合わせる |
判断フロー
子ども用の口座はどこで作る?
ここからは、実際に口座を開いて運用する話です。こどもNISAを始めるには、子ども名義の証券口座(未成年口座)と、入金に使う子ども名義の銀行口座を考える必要があります。
証券口座は「親と同じ証券会社」が鉄則
子ども名義の未成年口座は、親(親権者)がその証券会社に口座を持っていることが前提です。楽天証券もSBI証券も、親の口座にログインして子どもの口座を申し込む仕組みになっています。
夫婦で証券会社が分かれている場合は?
我が家もそうですが、「夫は楽天証券、妻はSBI証券」のように、夫婦で使っている証券会社が違う家庭は多いと思います。その場合は、毎月の積立の管理や見直しを主に担当するほうの親の証券会社に合わせるのが、いちばん管理のストレスが少ないです。
証券会社ごとの入金のルール
こどもNISAは、大人のNISAとお金の入れ方のルールが違います。SBI証券では、子ども本人の名義で入金する必要があり、親名義の銀行口座や、親のSBI証券の残高から子どもの証券口座へ入金することはできません。[1]
| 楽天証券 | SBI証券 | |
|---|---|---|
| クレカ積立 | できない | できない |
| 子ども名義の銀行口座 | あると自動化できる(楽天銀行ならマネーブリッジで連携) | 必須(子ども名義からの入金が条件) |
| 相性のいい銀行 | 楽天銀行 | 子ども名義のネット銀行(ドコモSMTBネット銀行、SBI新生銀行など) |
おすすめの組み合わせ
| 組み合わせ | 向いている家庭 | ポイント |
|---|---|---|
| 楽天証券 × 楽天銀行(いちばんおすすめ) | 親が楽天証券を使っている | マネーブリッジで、子ども名義でも銀行と証券の自動入出金ができる |
| SBI証券 × ドコモSMTBネット銀行 または SBI新生銀行 | 親がSBI証券を使っている | 子ども名義の銀行口座からの入金が必要。家計と同じ銀行にすると管理しやすい |
マネーブリッジが未成年口座でも使えるように
楽天銀行と楽天証券の口座連携サービス「マネーブリッジ」は、これまで成人口座だけが対象でしたが、2026年10月25日(予定)から、0〜18歳未満の子ども名義の未成年口座でも利用できるようになりました。[2]
これで、子ども名義の口座でも、楽天銀行の普通預金の優遇金利や、銀行と証券の間の自動入出金(スイープ)といった、大人と同じ特典を受けられます。[2] ただし、楽天銀行と楽天証券の両方が、同じ子どもの名義である必要があります(子どもと親権者の別名義では設定できません)。[3]
子ども名義でも「全自動」で積み立てられる
これまでは、子どもの口座に親が毎月手動で入金する必要がありました。マネーブリッジが使えるようになったことで、一度設定すれば、親が毎月ログインして振り込む手間がゼロになる「全自動ループ」が作れます。
| ステップ | 口座 | 自動化のしかた |
|---|---|---|
| ① 毎月の積立の元手 | 親のメインバンク(我が家はドコモSMTBネット銀行) | 銀行の定額自動振込サービスで、毎月決まった日に子どもの口座へ振り込む |
| ② 子どもの預金口座 | 子ども名義の楽天銀行 | 振り込まれたお金が、マネーブリッジで証券口座の買付に使われる |
| ③ こどもNISAで積立 | 子ども名義の楽天証券 | 毎月の積立設定どおりに、投資信託を自動で買い付け |
つまり、親の銀行 → 子どもの楽天銀行 → 子どものこどもNISAが、毎月自動でつながります。児童手当を貯めている口座を①にすれば、「児童手当をそのまま子どもの投資に回す」流れも作れます。
※定額自動振込の手数料や無料回数は、銀行やランクによって異なります。設定する前に、各銀行の最新の条件を確認してください。
ポイント・金利のメリットと注意点
メリット
| メリット | 内容 |
|---|---|
| 口座開設のキャンペーン | 未成年口座でマネーブリッジが使えるようになったことを記念して、エントリー、マネーブリッジの登録、楽天銀行口座への入金で、現金2,000円がもらえるキャンペーンが予告されている[4] |
| 普通預金の優遇金利 | マネーブリッジの優遇金利は、2026年11月2日から年0.48%から年0.58%(税引前)に引き上げられ、子ども名義の預金にも同じ金利が適用される[5] |
| 自動入出金(スイープ) | 子どもの楽天銀行の預金で、こどもNISAの買付が自動でできる |
※キャンペーンの条件や金利は変わることがあります。申し込む前に、楽天銀行・楽天証券の最新の案内を確認してください。投資信託の保有残高に応じたポイントなどの特典も、未成年口座での扱いを公式の案内で確認しましょう。
注意点
- クレカ積立はできない:こどもNISAでは、投資信託の積立をクレジットカードで決済する「クレカ積立」は使えません。[1] クレカのポイント還元は、ご夫婦それぞれの大人のNISAで活用し、こどもNISAは現金(マネーブリッジ)で積み立てる、という分け方が現実的です
- 使えない機能もある:未成年口座のマネーブリッジでは、成人口座の多くの機能が使えますが、投資あんしんサービスや証券担保ローンは使えません[3]
- 親から子どもへの振込は「贈与」:毎月の振込は親から子どもへの贈与になります。年110万円までは贈与税の基礎控除の範囲ですが、ほかにも子ども名義にお金を移す場合は合計額に注意
- 振込の記録が「きれいな贈与の記録」になる:親の口座から子どもの口座へ毎月振り込んだ履歴が残ることで、将来、子ども名義のお金が実は親のもの(名義預金)と疑われるのを防ぐ記録にもなります
我が家の決定:楽天証券 × 楽天銀行のセットに
我が家は、私(パパ)が楽天証券で大人のNISAを積み立てているので、子どもの口座は「楽天証券 × 楽天銀行」のセットにすることにしました。
| 項目 | 我が家の場合 |
|---|---|
| パパの大人のNISA | 楽天証券 |
| ママの大人のNISA | SBI証券 |
| 夫婦のメインバンク | ドコモSMTBネット銀行 |
| 子どもの証券口座 | 楽天証券(こどもNISA) |
| 子どもの銀行口座 | 楽天銀行(マネーブリッジで連携) |
楽天のセットに決めた理由
- 積立の管理や見直しを主に担当するのがパパで、パパの証券会社が楽天証券だから
- マネーブリッジが未成年口座でも使えるようになり、子ども名義でも積立を全自動にできるから
- 子ども名義の預金にも優遇金利がつき、口座開設のキャンペーンもあるから
一方で、ママが使っているSBI証券でこどもNISAを作る場合は、子ども名義の銀行口座からの入金が必須で、親の口座から直接入金できない分、毎月のひと手間が増えます。夫婦の証券会社が分かれている我が家にとっては、「担当する人の証券会社に合わせる」がいちばんわかりやすい決め方でした。
口座を開設したら、必要だった書類、申し込みから開設までの日数、マネーブリッジの設定の流れを追記します。教育費の全体像は子育てにかかるお金の記事、保険の見直しは子どもが生まれたら保険の見直しの記事で紹介しています。
まとめ
- 近いうちに使う・減らしたくないお金は銀行預金、10年以上先のお金はNISAも選択肢
- こどもNISAは2027年1月開始。0〜17歳、年60万円・上限600万円、12歳以降は条件つきで払い出し可能
- 親のNISAで教育資金を準備する方法もあり。枠や管理のしやすさで選ぶ
- 子ども用の口座は、積立を担当する親の証券会社にそろえる。楽天証券なら、未成年口座でもマネーブリッジで楽天銀行と自動連携できる
- 子ども名義のお金は、贈与税や名義預金にも注意
参考:七十七銀行「2027年開始!こども支援NISAとは?」、GMOクリック証券「こどもNISAとは?」、常陽銀行「こどもNISAとは?」ほか
コメント